-
محي الدين عمّورة.
-
. المصدر الجمهورية .نت
-
-
-
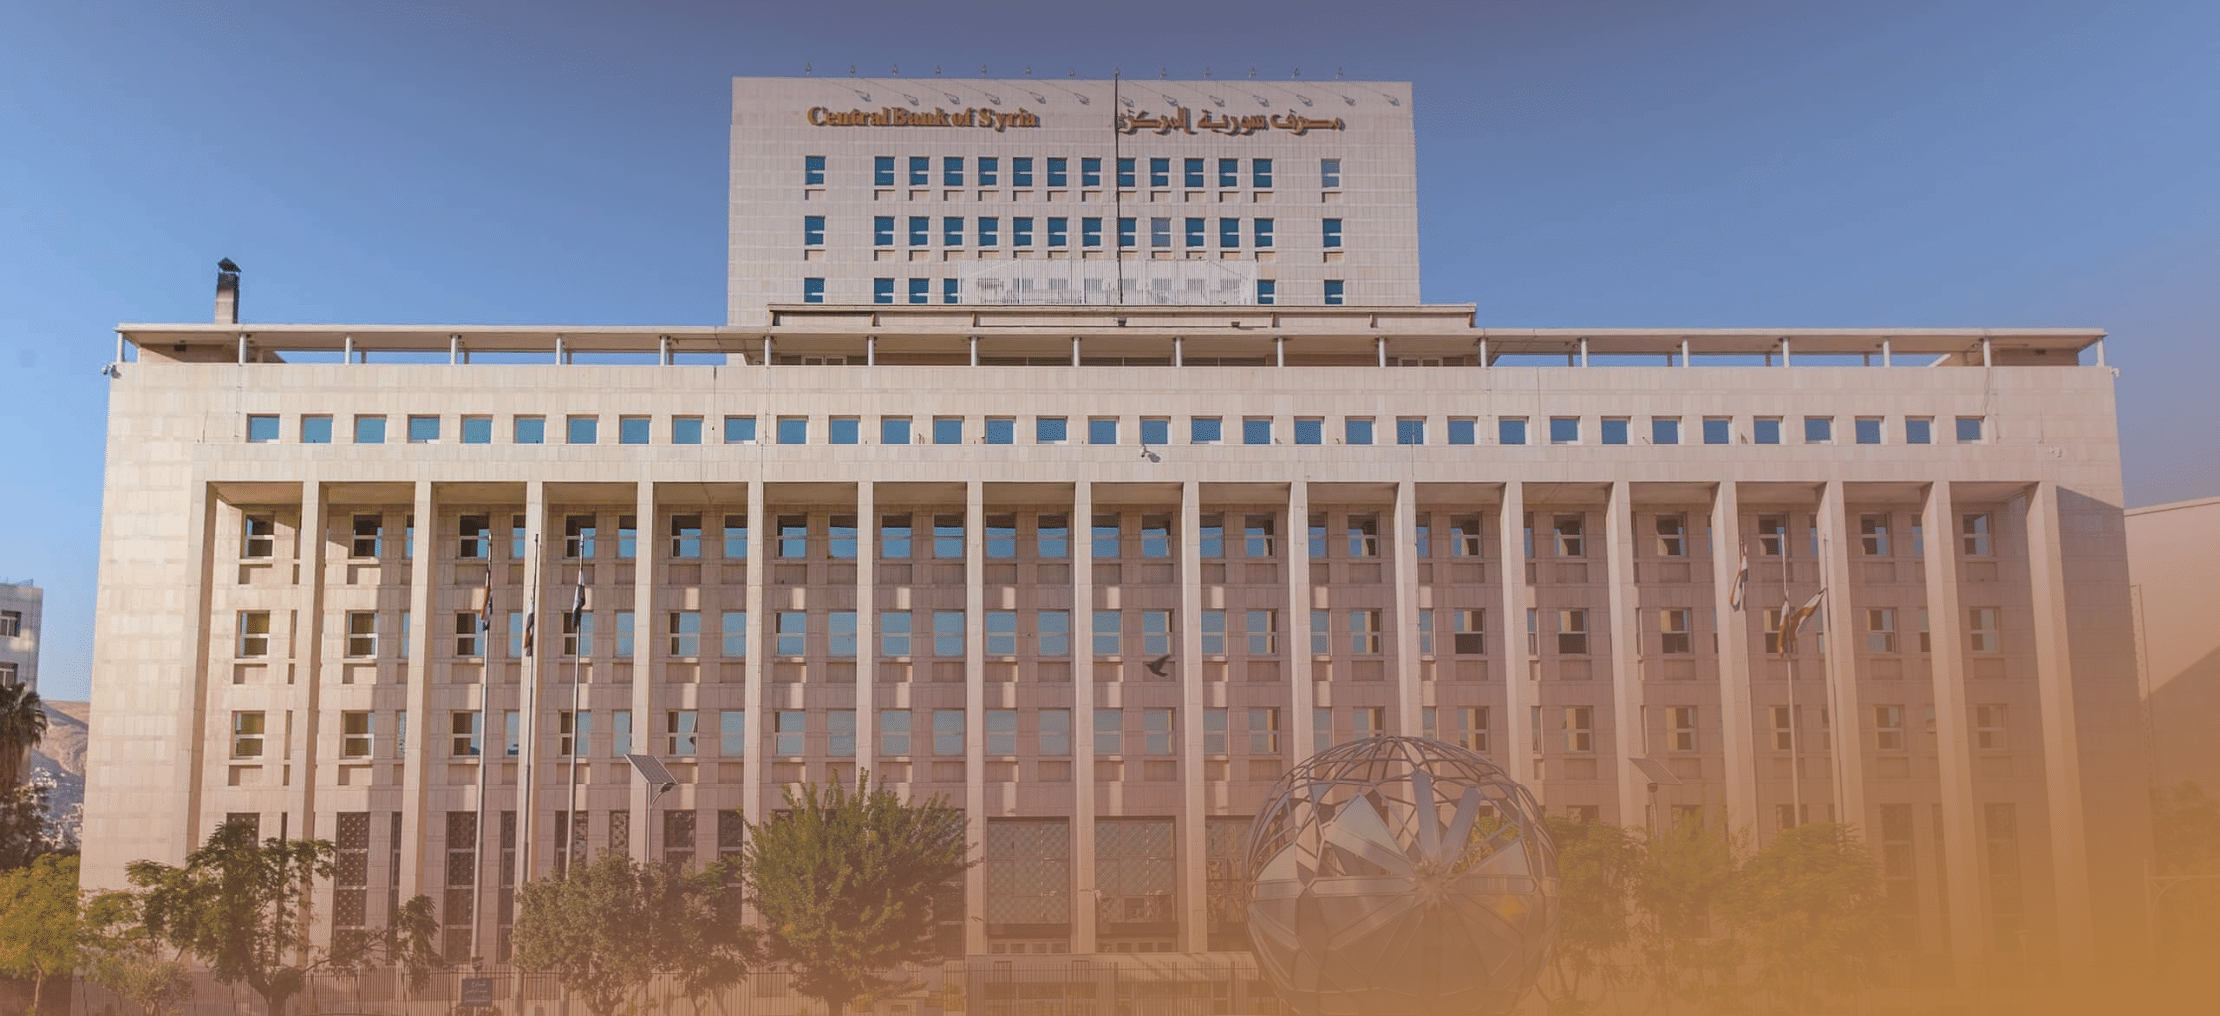
بعد سنوات من الحرب والعقوبات والانكماش الاقتصادي، دخل القطاع المصرفي السوري مرحلة مختلفة مع سقوطِ نظام الأسد ورفعِ جانب كبير من العقوبات. عادت المصارف إلى التواصل مع المؤسسات المالية الخارجية، وبدأ مستثمرون إقليميون يبحثون عن فرص للدخول إلى السوق السورية، فيما أعلنت الحكومة الانتقالية ومصرف سورية المركزي خططاً لإعادة هيكلة القطاع وتحديث أنظمته.
لكن هذه التطورات لا تعني أن المصارف استعادت دورها الطبيعي؛ إذ تواجه بعض الودائع القديمة قيوداً على السحب، فيما تراجعت الموجودات والقدرة على الإقراض مقارنةً بما كان عليه القطاع قبل عام 2011، وما تزال هناك أموال سورية عالقة في المصارف اللبنانية. وإلى جانب ذلك، لم تُنشر حتى الآن صورة مكتملة عن الملكية الفعلية لجميع المصارف، أو عن مصير الحصص والأصول المرتبطة بشخصيات النظام السابق.
وبين انتقال ملكية بعض المصارف إلى مستثمرين جُدد، ومحاولات إعادة الربط بالنظام المالي الدولي، تبرز أسئلة: مَن يملك المصارف السورية اليوم؟ وهل يستطيع المودعون الوصول إلى أموالهم؟ وهل أصبح القطاع قادراً على تمويل أجزاء من خططٍ ما للتعافي وإعادة الإعمار؟
تقلّصَ القطاع المصرفي، والدولةُ تمتلك الجزء الأكبر
وفقَ دليل المصارف الصادر عن مصرف سورية المركزي، والمحدّث حتى 31 آذار (مارس) 2025، كان عدد المصارف العاملة في سوريا 21 مصرفاً، منها ستة مصارف عامة و15 مصرفاً خاصاً، تقليدياً وإسلامياً. وتضم المصارف العامة: المصرف التجاري السوري، والمصرف العقاري، والمصرف الصناعي، والمصرف الزراعي التعاوني، ومصرف التسليف الشعبي، ومصرف التوفير. أمّا تقرير أكسفورد للأعمال لعام 2026، فيُورد رقماً أوسع يبلغ 26 مؤسسة مصرفية، موزعة على ستة مصارف عامة و16 مصرفاً خاصاً وأربعة مصارف للتمويل الأصغر.
وتتركّز الحصة الأكبر من أصول القطاع لدى المصارف العامة، إذ قدّر البنك الدولي إجماليّ أصول الجهاز المصرفي بنحو 12 مليار دولار في تشرين الثاني (نوفمبر) 2024، واستحوذت المصارف الحكومية على 69 بالمئة منها، مقابل 19 بالمئة للمصارف الخاصة التقليدية و12 بالمئة للمصارف الإسلامية. وهذا يعني أن إصلاح المصارف العامة لا يقلُّ أهميةً عن استقطاب الاستثمارات الخاصة، لأنها تُمثّل الجزء الأكبر من الجهاز المصرفي.
لكن حجم القطاع الحالي لا يشبه ما كان عليه قبل الحرب، فقد تراجعت موجودات المصارف الخاصة من نحو 13.5 مليار دولار أميركي عام 2010 إلى قرابة 4 مليارات دولار عام 2024، وفق تقرير أكسفورد للأعمال. كما انخفضت ودائع العملاء لدى المصارف الخاصة والأجنبية من 10.87 مليار دولار عام 2010 إلى نحو 1.8 مليار دولار عام 2025، بتراجع يقارب 83 بالمئة. وفي المقابل، انخفض صافي القروض لدى المصارف الخاصة والأجنبية المشمولة بالبيانات من نحو 5.5 مليارات دولار عام 2010 إلى 414 مليون دولار عام 2025، أي بتراجع يقارب 92 بالمئة.
وتؤكد بياناتٌ أحدث نشرها اتحاد المصارف العربية، وتشمل 15 مصرفاً خاصاً مُدرجاً في سوق دمشق للأوراق المالية، أن موجودات المصارف المشمولة بلغت نحو 4.08 مليار دولار، وودائعها 2.37 مليار دولار، وقروضها وتمويلاتها 455.3 مليون دولار، وحقوق ملكيتها 772.1 مليون دولار. هذه البيانات تجمع أحدث فترةٍ متاحةٍ لكل مصرف، كما أنها لا تشمل المصارف الحكومية.
وتشير محدودية القروض مقارنة بالودائع إلى أن نسبة توظيف الودائع في النشاط الائتماني لا تتجاوز نحو 19 بالمئة وفق البيانات المُجمَّعة، ويعني ذلك أن الجزء الأكبر من الموارد المصرفية لا يتحول إلى قروض وتمويلات مباشرة للشركات والأفراد.
الأزمة اللبنانية.. خسائر أصابت رؤوس أموال المصارف فوق خسائرها
لم تكن العقوبات وحدها وراء تراجع القطاع المصرفي، فقد أدت الحرب إلى انكماش الاقتصاد وتراجع قيمة الليرة السورية وتوقّف جزءٍ كبيرٍ من النشاط الإنتاجي، فيما حدّت العقوبات من قدرة المصارف على التعامل مع المؤسسات المالية الخارجية. ومع مرور الوقت، تراجعت ثقة السوريين بالمصارف، واتّسع الاعتماد على النقد وشركات الصرافة والتحويلات غير المصرفية.
ثم جاءت الأزمة المالية اللبنانية عام 2019 لتُضيف مشكلة أخرى. فقد كانت مصارفُ سوريّة تُودِع جزءاً من أموالها لدى مصارف لبنانية، أو تعتمد على القطاع المصرفي اللبناني في تنفيذ عملياتها الخارجية. ومع انهيار النظام المصرفي في لبنان وفرض القيود على السحوبات والتحويلات، تعذّر الوصول إلى جانب من تلك الأموال.
في أيلول (سبتمبر) 2025، ألزم مصرف سورية المركزي المصارفَ التجارية بالاعتراف بكامل انكشافها على لبنان وتكوين مخصصات لمواجهة الخسائر المرتبطة به، إلى جانب تقديم خططٍ لإعادة الهيكلة، وحدّد مهلة ستة أشهر لاستيعاب الخسائر. وهدفت الخطوة إلى إظهار حجم المشكلة في ميزانيات المصارف بدلاً من إبقائِها خارج الحسابات المعلنة.
وفي تشرين الأول (أكتوبر) 2025، نقلت وكالة رويترز عن مسؤولين ومصرفيين أن أكثر من 1.6 مليار دولار من أموال المصارف السورية عالقة في لبنان، من أصل ودائع مصرفية إجمالية قُدِّرت بنحو 4.9 مليارات دولار. ولا يعني هذا الرقم أن جميع الأموال فُقدت نهائياً، إذ يتوقّف تحديد الخسائر على ما يمكِن استرداده من المصارف اللبنانية.
وظهرت انعكاسات الأزمة بوضوح في أوضاع عدد من المصارف. فقد أورد تقرير أُكسفورد للأعمال بياناتٍ تُظهِر تراجعَ حقوق المساهمين في بنك سورية والمهجر من 58 مليون دولار أميركي إلى 30 مليوناً، وانخفضت كفاية رأس المال من 38 بالمئة إلى 25 بالمئة. وكفاية رأس المال هي مؤشرٌ مصرفي يقيس مدى قدرة المصرف على تحمّل الخسائر والمخاطر المالية، اعتماداً على رأس المال الذي يمتلكه مقارنةً بالأصول والالتزامات المرجّحة بالمخاطر. وفي هذا الإطار، تراجعت حقوق المساهمين في شهبا بنك، مثلاً، من 49 مليون دولار إلى أربعة ملايين، وانخفضت كفاية رأس المال من 51 بالمئة إلى 10 بالمئة. أما فرنسبنك – سورية، فتراجعت حقوق المساهمين لديه من 63 مليون دولار إلى ثمانية ملايين، وانخفضت كفاية رأس المال من 54 بالمئة إلى 31 بالمئة.
وتعكس هذه الأرقام حجم الضغط الذي تعرّضت له المصارف، لكنها لا تعني أن جميعها وصلت إلى الوضع المالي نفسه، لأن بنك الشرق، مثلاً، كان أقلَّ تأثراً وفق التقرير ذاته، بعد نقل جزء من أصوله الموجودة في لبنان إلى فرنسا بموافقة الجهات الرقابية السورية عام 2022. وبحسب التقرير، لا تتساوى مؤشرات كفاية رأس المال المرتفعة بالضرورة مع قوة المصرف، لأن ارتفاع بعض النسب في المصارف السورية يرتبط بوجود نسبة كبيرة من الأصول في صورة نقد وأرصدة لدى المصرف المركزي ومصارف أخرى، وهي أصول تحمل أوزان مخاطر منخفضة، بينما يبقى الإقراض محدوداً.
مَن يملك المصارف السورية اليوم؟
تتوزّع ملكية المصارف الخاصة بين مستثمرين سوريين ومؤسسات مصرفية ومجموعات استثمارية عربية، ولا توجد قاعدةُ بيانات علنيةٌ موحّدة ومحدّثة تكشف جميع المساهمين والمالكين المستفيدين النهائيين لكل مصرف، لكن الإفصاحات المالية والتقارير السنوية تُتيح تحديد عدد من المساهمين الرئيسيين. تمتلك مجموعة بنك قطر الوطني (QNB) نسبة 50.8 بالمئة من بنك قطر الوطني – سورية وفق بيانات المجموعة، ويمتلك بنك قطر الدولي الإسلامي 30 بالمئة من المصرف الدولي الإسلامي السوري، فيما يمتلك بنك الإسكان للتجارة والتمويل الأردني 49.063 بالمئة من المصرف الدولي للتجارة والتمويل وفق بياناته المالية لعام 2024. أمّا بنك البركة – سورية، فتضم قاعدة مساهميه مجموعة البركة المصرفية ومؤسسات مالية واستثمارية إقليمية، فيما يضم بنك الشام مساهمات لمؤسسات من بينها البنك التجاري الكويتي والبنك الإسلامي للتنمية، إلى جانب مساهمين آخرين.
وتكشف هذه الأمثلة أن القطاع المصرفي السوري لم يكن مملوكاً بالكامل لمستثمرين محليين، بل ارتبط منذ تأسيس المصارف الخاصة بشراكات إقليمية، بعضها يمتلك حصصاً رئيسية في رأس المال. لكن معرفة المساهم المباشر لا تكفي دائماً لتحديد مَن يُسيطر فعلياً على المصرف، خصوصاً عندما تكون الحصص مملوكة لشركات قابضة أو مؤسسات استثمارية تتبع لها شركات أخرى. كما أن أسماء المساهمين ونسبهم المنشورة لا تعني بالضرورة أنها تعكس آخر تغيير قانوني في الملكية.
ومن أبرز التغييرات التي شهدها القطاع بعد سقوط نظام الأسد صفقة شهبا بنك، إذ أعلنت مجموعة استثمار القابضة القطرية في 17 أيلول (سبتمبر) 2026 استكمال انتقال حصة تبلغ 48.68 بالمئة من رأسمال المصرف إلى شركة «مصارف القابضة»، التابعة لاستثمار كابيتال، الذراع المالية والاستثمارية للمجموعة، وانتقلت الحصة من بنك بيمو السعودي الفرنسي وبنك الائتمان الأهلي بعد استكمال الموافقات التنظيمية.
ويقود مجموعة استثمار القابضة الشقيقان معتز ورامز الخياط، اللذان يشغلان منصبَي رئيس مجلس الإدارة ونائبه على التوالي. وتندرج المجموعة ضمن منظومة أعمال أوسع مرتبطة بـ«باور إنترناشيونال القابضة»، التي تنشط شركاتها في قطاعات الطاقة والمقاولات والخدمات والعقارات والزراعة والصناعات الغذائية، ومن بينها شركة بلدنا القطرية.
وتكمن أهمية الصفقة في أنها تُمثّل انتقالاً فعلياً للملكية، وليس مجرد إعلان عن نية استثمارية. لكن شراء الحصة لا يعني تلقائياً ضخّ رأسمال جديد في المصرف، فقد تحدّثت المجموعة عن مقترحات لزيادة رأس المال وتوسيع شبكة الفروع وتطوير الخدمات الرقمية وتمويل الشركات الصغيرة والمتوسطة، إلا أن هذه الخطوات ما زالت مرتبطة بدراسات الجدوى والموافقات المؤسسية والرقابية.
وبالتالي، ينبغي التمييز بين دخول المستثمر الجديد إلى الملكية وبين تنفيذ خطة إعادة تأهيل المصرف مالياً وتشغيلياً، لأن المعيار الحقيقي للاستثمار سيكون حجم الأموال الجديدة التي ستدخل إلى المصرف، وقدرته على تحسين الخدمات وزيادة التمويل، لا مجرد انتقال الأسهم من مساهم إلى آخر.
أموال المودعين.. الرصيد المسجل لا يعني القدرة على السحب
يبقى مصير أموال المودعين من أكثر الملفات حساسية في القطاع المصرفي السوري، خصوصاً أن تراجع الودائع والقيود على السحب جعلا من الصعب اعتبار الرصيد المسجل في الحساب دليلاً كافياً على قدرة صاحبه على الوصول إلى أمواله.
في 8 أيار (مايو) 2025، أصدر مصرف سورية المركزي تعميماً يُلزم المصارف بتمكين أصحاب الحسابات الجارية المُغذّاة نقداً والودائع لأجلٍ المودعة بعد 7 أيار (مايو) من السحب دون سقف مُحدّد. لكنّ القرار لم يشمل جميع الودائع القديمة بصورة تلقائية، بل حدّد فئةً من الحسابات والودائع التي أودعت بعد ذلك التاريخ، وهذا يعني أن معالجة الأرصدة السابقة بقيت مسألةً مختلفةً، ولا يمكن اعتبار التعميم إعلاناً عن تحرير جميع الودائع أو إنهاء القيود التي كانت مفروضة عليها. وتحدث حاكم مصرف سورية المركزي في شباط (فبراير) 2026 عن شكاوى تتعلّق بصعوبة حصول بعض العملاء على أموالهم، داعياً المصارف إلى تحسين توزيع السيولة المتاحة وإعطاء الأولوية لصغار المودعين. ولا تتوافر حتى الآن بيانات رسمية شاملة تُحدِّد إجمالي الودائع القديمة المُقيَّدة، أو حجم الأموال المتاحة للسحب فعلياً، أو آلية موحّدة لمعالجة الأرصدة المتضررة. كما لا توجد أرقام تسمح بتحديد ما إذا كانت القيود تختلف بين المصارف أو بين الحسابات بالليرة والعملات الأجنبية.
وأصدر مصرف سورية المركزي في 23 كانون الثاني (يناير) 2025 تعميماً بتجميد حسابات أشخاص وشركات مرتبطة بالنظام السابق، وطلب من المصارف تقديم بيانات عنها. وشمل القرار مجموعة القاطرجي، وفق ما نقلته رويترز عن الوثيقة التي اطّلعت عليها. لكن تجميد الحسابات لا يعني مصادرة الأموال أو نقل ملكيتها إلى الدولة، كما لا يُثبِت بحد ذاته امتلاك الشخص أو الشركة أسهماً في مصرف. وحتى الآن، لا تتوافر قاعدة بيانات علنية شاملة تُحدِّد جميع الحصص المصرفية التي جُمّدت أو ما إذا كانت قد انتقلت ملكيتها قانونياً بعد ذلك.
لذلك يجب هنا الفصل بين ثلاثة ملفات مختلفة: الودائع القديمة للأفراد داخل المصارف السورية، والأموال التي أودعتها المصارف السورية لدى المصارف اللبنانية، والحسابات التي جُمّدت بقرارات رسمية بسبب تُهَم ارتباط أصحابها بالنظام السابق أو خضوعهم لإجراءات قانونية، لأن هذه الأموال لا تخضع للمشكلة نفسها، ولا يجوز جمعها في رقم واحد.
رفع العقوبات وعودة سويفت.. انفتاح لا يعني عودة كاملة
شكّل رفع العقوبات الاقتصادية الأميركية والأوروبية خلال عام 2025 تحوُّلاً مهماً بالنسبة للقطاع المصرفي. ففي 23 أيار (مايو) 2025، أصدرت وزارة الخزانة الأميركية ترخيصاً عاماً لتخفيف القيود على التعاملات مع سوريا، ثم دخل قرار إنهاء برنامج العقوبات الاقتصادية الأميركية الشامل حيّزَ التنفيذ في الأول من تموز (يوليو) 2025. وفي 28 أيار (مايو) 2025، قرّر الاتحاد الأوروبي رفع العقوبات الاقتصادية على سوريا، مع الإبقاء على القيود المرتبطة بالأمن، بما فيها حظر السلاح وبعض القيود على التقنيات ذات الاستخدام المزدوج، إلى جانب استمرار العقوبات على أشخاص وكيانات مرتبطة بالنظام السابق ومتورطة في انتهاكات.
وفي 21 تشرين الثاني (نوفمبر) 2025، أعلن مصرف سورية المركزي استئناف اتصالاته عبر شبكة «سويفت» بعد توقُّف دام نحو 14 عاماً، وأرسل أول رسالة إلى المصارف المراسلة، بينها الاحتياطي الفيدرالي في نيويورك. وتُتيح سويفت للمؤسسات المالية تبادلَ رسائل آمنة ومنظمة بشأن التحويلات والمدفوعات، لكنها لا تنقل الأموال بنفسها ولا تضمن تنفيذ التحويلات. فذلك يتطلَّب وجود حسابات وعلاقات مصرفية مراسلة واتفاقات تسوية بين المصارف.
وفي 28 شباط (فبراير) 2026، أعلن مصرف سورية المركزي استعادة علاقته المصرفية مع بنك الاحتياطي الفيدرالي في نيويورك وإعادة فتح حسابه لديه، وهي خطوة إضافية في مسار إعادة الاتصال بالنظام المالي الدولي.
وظهرت مؤشرات عملية أخرى خلال عام 2026، مع تنفيذ أول عملية دفع دولية ببطاقة ماستركارد داخل سوريا في آب (أغسطس)، بالتعاون بين مجموعة بنك قطر الوطني (QNB) وماستركارد، فيما أجرت فيزا اختباراً عملياً بالتعاون مع فرنسبنك اللبناني وشركة بايميرا (Paymera). وفي أيلول (سبتمبر)، أعلن (QNB) إصدار بطاقة ماستركارد محلية لعملائه المؤهلين، تُتيح لهم إجراء مدفوعات دولية.
ومع ذلك، فإن رفع العقوبات العامة وعودة الاتصال بسويفت وإعادة فتح حساب لدى بنك مركزي أجنبي لا تعني أن جميع المصارف السورية استعادت علاقاتها المراسلة أو أصبحت قادرة على تنفيذ التحويلات الخارجية بسهولة، لأن المصارف الأجنبية ما زالت تقيّم المخاطر القانونية والمالية، ومدى كفاءة أنظمة الرقابة ومكافحة غسل الأموال وتمويل الإرهاب.
إعادة الهيكلة.. هل تستطيع المصارف تمويل التعافي؟
تواجه المصارف السورية مهمة مزدوجة: معالجة خسائر السنوات الماضية، وبناء نظام مصرفي قادر على تمويل النشاط الاقتصادي. ولا يمكن تحقيق ذلك بمجرد عودة التحويلات أو دخول مستثمرين جُدد، ما لم تُعرَف القيمة الفعلية للأصول والديون، وحجم القروض المتعثّرة، وحاجة كل مصرف إلى إعادة الرسملة.
وقد صدر المرسوم رقم 70 في آذار (مارس) 2026 لمعالجة القروض المتعثّرة لدى المصارف العامة، متضمناً إعفاءاتٍ من بعض الفوائد والغرامات وتسهيلات لإعادة جدولة الديون. وتُمثّل هذه الخطوة محاولةً لتحريك ملف الديون المتراكمة، لكنها لا تُعوّض وحدها الخسائر ولا توفّر للمصارف رأس المال الجديد الذي تحتاج إليه.
وفي آب (أغسطس) 2026، وافق البنك الدولي على منحة بقيمة 100 مليون دولار لمشروع تحديث القطاع المالي في سوريا. ويستهدف المشروع تحديثَ البنية التحتية للمدفوعات والأنظمة المصرفية والرقابة المالية، وتعزيز قدرات مصرف سورية المركزي ووحدة المعلومات المالية، إلى جانب إجراء مراجعات مستقلة لجودة أصول المصارف العامة والخاصة. ويتضمّن المشروع تطوير أنظمةٍ تُتيح تنفيذ ما لا يقل عن 15 مليون عملية دفع إلكترونية سنوياً، ودعم 500 ألف شخص وشركة في استخدام المدفوعات الرقمية. كما تشمل أهدافه إجراء مراجعة لجودة أصول الجهاز المصرفي، وهي خطوة أساسية لتحديد الخسائر الفعلية وحجم القروض المتعثّرة والاحتياجات الرأسمالية. وهذه المنحة مخصصة لتحديث الأنظمة والمؤسسات، وليست تمويلاً مباشراً لزيادة رؤوس أموال المصارف أو تعويض خسائرها.
وفي الشهر نفسه، أكد صندوق النقد الدولي ضرورة تسريع إعادة تأهيل القطاع المصرفي، وإجراء تقييم شامل للصحة المالية للمصارف وفق المعايير الدولية، وتطوير القوانين المُنظِّمة لعمل المصرف المركزي والقطاع المصرفي، وتعزيز الرقابة ومكافحة غسل الأموال وتمويل الإرهاب.
كذلك بدأت السلطات العمل على تقييم القطاع المصرفي بالتعاون مع شركة (Oliver Wyman)، وبدعم من صندوق قطر للتنمية، بهدف تشخيص أوضاع المصارف وتحديد احتياجات إعادة الهيكلة والإصلاح. وفي المقابل، أعلن مصرف سورية المركزي عن اهتمام مستثمرين أجانب بتأسيس مصارف جديدة، مع توقعات باستثمارات تتجاوز مليار دولار. لكن هذه الأرقام تُعبّر عن «اهتمام وتوقعات مُعلَنة»، ولا تعني أن الاستثمارات دخلت فعلياً أو أن المصارف الجديدة حصلت على تراخيص نهائية.
وتكشف هذه التوصيات أن التحدي لا يتعلق فقط بفتح قنوات التعامل مع الخارج، بل بإعادة بناء الثقة داخل سوريا أيضاً، لأن المُودِع يحتاج إلى معرفة وضع أمواله وقدرته على السحب والتحويل، وأصحاب المشروع يحتاجون إلى قروض يمكن الحصول عليها بشروط واضحة، فيما تحتاج المصارف إلى ميزانيات شفافة ورأسمال قادر على تحمل المخاطر. كما أن حجم الإقراض الحالي لا يسمح للمصارف بأن تكون مصدراً رئيسياً لتمويل إعادة الإعمار، حيث يُقدِّر تقرير أكسفورد للأعمال القدرةَ القانونية الإجمالية للإقراض لدى المصارف الخاصة بنحو 50 إلى 55 مليون دولار، مع محدودية القروض الكبيرة، ما يعني أن مساهمة القطاع في تمويل مشاريع البنية التحتية والطاقة والإسكان والصناعة ستبقى محدودة جداً في المدى القريب مقارنةً بالمتطلبات التي تحتاجها البلاد وحجم الدمار فيها.
رجال الأعمال والواجهات الاقتصادية المرتبطة بنظام الأسد
تكشِف دراستان أعدّهما الباحث الاقتصادي كرم شعار، بالاشتراك مع ستيفن هايدمان في دراسة بروكينغز الصادرة في آب (أغسطس) 2024، ثم بصورة منفردة في دراسة عن مساهمي المصارف السورية في آب 2025، عن جانب من التشابكات بين رجال الأعمال والواجهات الاقتصادية المرتبطة بالنظام السابق، وعن امتداد بعض هذه الشبكات إلى ملكية المصارف الخاصة.
في دراسة بروكينغز، حلّل الباحثان شبكات اقتصادية تشكّلت حول بشار الأسد، وحدّدا 11 شخصيةً و19 كياناً، بينها تسعُ شركات واجهة. وسمّت الدراسة خمسة أشخاص بوصفهم واجهات اقتصادية رئيسية، هم: يسار إبراهيم، وعلي نجيب إبراهيم، وأحمد خليل خليل، ورامية حمدان ديب، ورزان نزار حميرة. وأوضحت أن هذه الشبكات لم تقتصر على تأسيس شركات جديدة، بل امتد نشاطها إلى شركات قائمة ومؤسسات عامة، من خلال الملكية أو التشغيل أو الحصول على عقود ومشاريع.
ومن الأمثلة التي أوردتها الدراسة شركة «إنفينيتي سكاي لايت»، المرتبطة بعلي نجيب إبراهيم ورامية حمدان ديب، والتي وقّعت مذكرة تفاهم مع وزارة الكهرباء لصيانة وتأهيل محطة بانياس الحرارية، كما حصلت على عقد لتشغيل محطة دير علي. وأشارت كذلك إلى شركة «إيلوما» التي قدّمت عام 2023 مقترحاً لاستثمار 300 مليون دولار في المؤسسة السورية للطيران على مدى عشرين عاماً. وتظهر أهمية هذه الأمثلة في توضيح كيفية انتقال النفوذ الاقتصادي من خلال شركات وواجهات تتولى تنفيذ مشاريع أو الدخول في ملكية شركات قائمة.
أمّا دراسة كرم شعار الصادرة في آب (أغسطس) 2025، فتناولت هياكل المساهمين في المصارف الخاصة السورية الخمسة عشر، استناداً إلى بيانات سوق دمشق للأوراق المالية حتى 20 آب من ذلك العام. وخلصت إلى وجود مساهمين خاضعين للعقوبات الأوروبية أو الأميركية، أو مرتبطين بأشخاص خاضعين لها، في أكثر من نصف المصارف المشمولة بالدراسة.
ومن أبرز الأسماء أحمد خليل خليل، الذي يمتلك حصة مباشرة تبلغ 2 بالمئة في بنك الشرق، وحصة غير مباشرة تبلغ 1.6 بالمئة في بنك شهبا عبر ابنته ريتا. وربطت الدراسة خليل بشبكة من الشركات التي وصفتها بالواجهات، كما أشارت إلى مشاركته في تأسيس شركة «سند» للخدمات الأمنية، التي قالت إن لها صلات بمجموعة فاغنر الروسية.
كذلك تناولت ناصر ديب ديب، الذي يمتلك حصصاً في خمسة مصارف: 1.1 بالمئة في بنك الشام، و1.2 بالمئة في فرنسبنك سورية، و5 بالمئة في بنك شهبا، و5 بالمئة في بنك الأردن سورية، و1.1 بالمئة في بنك الشرق. وذكرت أنه خاضع لعقوبات الاتحاد الأوروبي، وأن اسمه ارتبط بتأسيس شركة «سند»، كما أشارت إلى اتهامات تتعلّق بتجارة الكبتاغون. ولفتت أيضاً إلى أن حصصه المصرفية ظهرت، وفق مراجعتها لتغيرات الملكية، بعد انتقالها من إيهاب مخلوف في 18 تشرين الثاني (نوفمبر) 2020، معتبرةً ذلك مؤشراً محتملاً على وجود صلة بين الطرفين.
وتناولت الدراسة نادية ياسين سلمان، التي تظهر مساهِمةً في سبعة مصارف سورية. ولفتت إلى نمط تزامن فيه اختفاء حصص باسم رامي مخلوف وظهور حصص مماثلة باسم سلمان بعد 6 حزيران (يونيو) 2021. وطرحت احتمال أن تكون هذه التحركات مرتبطة بمحاولة إخفاء أصول مخلوف أو نقلها إلى واجهة موثوقة، لكنها لم تُقدِّم ذلك بوصفه إثباتاً نهائياً للملكية المستفيدة.
وفي بنك الائتمان الأهلي، أشارت الدراسة إلى امتلاك رزان نزار حميرة 4.5 بالمئة من الأسهم، وربطتها بشركة «إيلوما للاستثمار» التي أدرجها الاتحاد الأوروبي على قوائم العقوبات. كما ذكرت أن علي محمد ديب يمتلك 2.5 بالمئة من المصرف، وأنه دخل في شراكات تجارية مع أحمد خليل خليل وناصر ديب ديب. وتطرّقت أيضاً إلى علي نجيب إبراهيم، الذي وصفته بأنه شخصية محورية في شبكة الشركات المرتبطة بخليل وديب، ويظهر من خلال شركة «فريدوم» القابضة التي تمتلك حصة في المصرف.
ومن الأسماء الأخرى التي أوردتها الدراسة نسرين حسين إبراهيم، شقيقة يسار إبراهيم، المساهمة في بنك البركة سورية، والتي قالت إنها خاضعة لعقوبات أميركية، ورامز علي زيود، الذي يمتلك 4.4 بالمئة في بنك سورية والخليج، وربطته بعلي نجيب إبراهيم وأحمد سعيد الشهابي، الذي يمتلك 3 بالمئة في فرنسبنك سورية، وهو والد رجل الأعمال فارس الشهابي المدرج على قوائم العقوبات الأوروبية.
وتكتسب هذه الأسماء أهميتها من زاوية الامتثال المصرفي، لا من حجم حصصها وحده، لأن امتلاك شخص خاضع للعقوبات نسبة صغيرة من أسهم مصرف لا يعني تلقائياً أن المصرف خاضع للعقوبات أو أن ذلك الشخص يسيطر عليه، لكنه قد يرفع مستوى التدقيق الذي تفرضه المصارف المراسِلة والمؤسسات المالية الدولية. وتوضح دراسة شعار أن المسألة قد تصبح أكثر تعقيداً إذا ثبت وجود سيطرة فعلية أو نفوذ حاسم، حتى مع امتلاك حصة تقلُّ عن 50 بالمئة.
وبعد سقوط النظام، برزت مسألة مصير هذه الحصص، ولا سيما أن الدراسة أشارت إلى أن بعض المساهمين الخاضعين للعقوبات لم يعد يشارك في اجتماعات المساهمين أو في اتخاذ القرارات، وأن بعض الأصول جُمّدت من قبل السلطات الجديدة، ما يجعل نقل الملكية أو التخارج منها أكثر تعقيداً. لكن تجميد الحسابات أو الأصول لا يعني تلقائياً مصادرة الأسهم أو انتقال ملكيتها إلى الدولة، لأن ذلك يحتاج إلى إجراءات وقرارات قانونية واضحة.
اليوم، يدخل القطاع المصرفي السوري مرحلةً جديدةً عنوانها الانفتاح على المستثمرين والأسواق الخارجية ومحاولات إعادة الهيكلة. لكنّ تغيير المساهمين وعودة الاتصالات الدولية لا يكفيان لإعلان انتهاء الأزمة، لأن القطاع يحتاج إلى كشف الخسائر، وتحديد مصير الودائع القديمة، وإعادة بناء رأس المال، وتحسين الرقابة والإفصاح ومقتضيات الشفافية، قبل أن يصبح قادراً على استعادة دوره في الاقتصاد.
-